INTRODUCCIÓN
En el contexto mundial, la evasión fiscal continúa siendo un desafío significativo, por cuanto compromete la capacidad gubernamental para sostener y priorizar los bienes y servicios públicos básicos. Este fenómeno se refiere al incumplimiento de las obligaciones tributarias basado en el uso de métodos ilícitos para eludir el pago de impuestos, generando una disminución efectiva de los recursos del Estado. Esto ocurre por diversas razones y una de ella la expone Caizaguano et al. (2025), quienes afirman que la evasión fiscal es ocasionada debido a los escasos ingresos recibidos por las personas, lo cual las conduce a generar negocios informales. Por su parte, Murillo et al. (2025), manifiestan que la evasión tributaria se ha visto contrariada, debido a la rapidez con la cual se han vivenciado los avances tecnológicos, ya que muchos de los ciudadanos, por carecer de herramientas digitales, evitan cancelar los impuestos de manera involuntaria.
Bitzenis et al. (2026), en su estudio, identificaron que la corrupción y la evasión fiscal se precisan como problemas primordiales que enfrentan los gobiernos de los países. Appiah et al. (2025) también afirmaron que la corrupción obstaculiza los ingresos fiscales de forma involuntaria, provocando retrasos. Para Ventura et al. (2024), la evasión de impuesto constituye un problema grave para el desarrollo de una nación. Así, la evasión tributaria afecta el adecuado funcionamiento del sistema fiscal y limita el crecimiento económico, al igual que incrementa la desigualdad al favorecer principalmente a los contribuyentes con mayor capacidad económica.
Se conoce entonces que, en Perú y Ecuador, todavía existen debilidades en cuanto a los conocimientos tributarios, baja confianza en las instituciones y la continuidad de políticas fiscales poco adaptadas a las actuales dinámicas económicas; como resultado, persiste un sistema poco eficiente que incentiva el incumplimiento.
Ahora bien, para identificar las causas subyacentes de la evasión, que van desde factores psicológicos hasta deficiencias institucionales, es relevante para que los encargados de la formulación de políticas diseñen estrategias efectivas que fortalezcan la recaudación. En el caso de Canales et al. (2024), aseveran que el cumplimiento efectivo de las leyes y de la gobernanza favorecen la coordinación fiscal para el autofinanciamiento de los municipios.
Tomando en cuenta lo expuesto, este tipo de estudio permite proponer reformas que fomenten el cumplimiento voluntario y la estabilidad económica, asegurando una gestión tributaria municipal eficiente y ética que garantice el desarrollo sostenible y el bienestar. En este sentido, Castañeda (2025) argumenta que la moral tributaria depende, entre varias razones, de la confianza de las personas hacia el sistema tributario. Para Mansour et al. (2023), la educación influye en la creación de conciencia para la comprensión de la naturaleza compleja de la evasión fiscal.
En concordancia con las aseveraciones descritas, Palomino et al. (2025) sugieren que, al aplicar estrategias tributarias, estas pueden ser efectivas siempre y cuando los procesos fiscales sean transparentes y en pro de del bien social. En lo concerniente a la investigación de Quinto et al. (2025), al contrario de lo expresado previamente por Murillo et al. (2025), los autores afirman que el uso de herramientas tecnológicas facilita el cumplimiento de las personas hacia la cancelación oportuna de sus impuestos. Por ende, las mismas deben ser aprovechadas para gestar cambios positivos en la administración fiscal.
Rituay & Baylon (2025), aseveran que la recepción efectiva de los impuestos en una nación es relevante por cuanto fortalecen las gestiones públicas municipales. Sin embargo, algunos estudios evidencian que Latinoamérica constituyen uno de los continentes con bajo rango de cobranza tributaria. En pro de explorar este tema a profundidad, se formuló la siguiente interrogante: ¿Cómo la evasión fiscal ha afectado la recaudación municipal y la capacidad financiera de los gobiernos locales de América Latina durante el periodo 2023-2026? Por ende, se planteó como propósito analizar la evasión fiscal y su efecto en la recaudación municipal en América Latina desde una revisión sistemática.
MÉTODO
En lo metodológico, el estudio se llevó a cabo bajo una investigación cualitativa, de tipo documental, teniendo presente técnicas como la revisión documental y el análisis de contenido y empleando instrumentos como las fichas de registro aunadas a las matrices de análisis. Para consolidar la metodología, se consideró la declaración PRISMA para la elección de los estudios. En este proceso, las bases de datos exploradas fueron: SCOPUS, Scielo y Web of Science.
Por otro lado, en esta revisión sistemática, se utilizó el método PECO, donde la Población (P) estuvo conformada por las municipalidades locales de América Latina, la Exposición (E) correspondió a la evasión fiscal o tributaria, la Comparación (C) se consideró cuando los estudios permitieron contrastar distintos niveles de evasión tributaria, y el Resultado (O) se centró en la incidencia de la evasión sobre la recaudación tributaria municipal y la capacidad financiera de los gobiernos locales.
Asimismo, durante el procedimiento PRISMA, se consideraron únicamente investigaciones publicadas desde el año 2023 hasta el 2026, las cuales abordaron la evasión fiscal y su incidencia en la recaudación tributaria de las municipalidades locales de América Latina. Asimismo, se incluyeron artículos científicos escritos en español o inglés e indexados en las bases de datos académicas mencionadas. En contraste, se descartaron aquellos estudios que no correspondieron al periodo establecido, que no analizaban la recaudación tributaria municipal, que no aportaban aspectos relevantes para el contexto latinoamericano estudiado o que correspondían a ensayos, monografías, opiniones, cartas al editor, boletines, documentos técnicos, tesis u otros documentos distintos a los artículos científicos. La figura 1 presenta el procedimiento PRISMA.
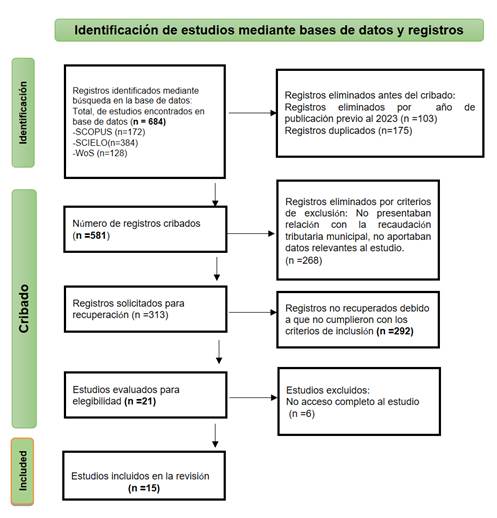
Figura 1. Diagrama de flujo del proceso de selección.
Elaboración: El autor.
De acuerdo a lo expuesto en la figura 1, la búsqueda preliminar identificó un total de 684 registros en la base de datos consultada. Luego de eliminar 103 documentos por año de publicación y 175 por duplicidad, restaron 581 artículos, los cuales fueron seleccionados para la fase de cribado preliminar. Durante esta etapa, se excluyeron 268 estudios por no presentar relación con recaudación tributaria municipal. Como resultado, se obtuvo una muestra de 313 artículos. Posteriormente, 292 estudios fueron descartados por no cumplir con los criterios de inclusión y 21 fueron sometidos a evaluación de elegibilidad, excluyéndose así 6 artículos, debido a que no se pudo acceder al texto completo. Finalmente, 15 investigaciones cumplieron con los criterios de inclusión establecidos y fueron consideradas en la revisión sistemática.
A fin de facilitar el análisis de tales investigaciones recopiladas, los estudios seleccionados fueron organizados según el enfoque metodológico empleado por la autora. De esta manera, se clasificaron en investigaciones de carácter cuantitativo, cualitativo y mixto, lo que permitió agruparlas de acuerdo con sus características metodológicas y las similitudes existentes entre ellas.
La recopilación de la información se efectuó mediante una búsqueda sistemática en las tres bases de datos SCOPUS, SciELO y Web of Science, debido a su reconocimiento y amplia cobertura en la literatura científica. El proceso de recuperación de los registros concluyó durante la primera semana de julio de 2026, fecha en la cual se realizó la actualización final de la búsqueda.
Para identificar los estudios potencialmente relevantes, se diseñó una estrategia de búsqueda basada en la combinación de términos en español e inglés relacionados con la temática de investigación. Las palabras clave ubicadas fueron: “evasión fiscal”, “impuesto local”, “contribución presupuestaria”, “tax policy”; “municipal tax collection”.
La selección de los artículos se desarrolló mediante una revisión independiente de los títulos y resúmenes por parte de la autora de la investigación, con el propósito de verificar el cumplimiento de los criterios de elegibilidad previamente establecidos. Como apoyo al proceso de depuración y organización de la información se utilizaron las herramientas Rayyan y Zotero, las cuales facilitaron la identificación y eliminación de registros duplicados, permitiendo posteriormente evaluar de manera individual cada estudio para determinar su inclusión definitiva en la revisión. Finalmente, la información obtenida de los artículos seleccionados fue sistematizada utilizando matrices elaboradas en Microsoft Excel. Esta herramienta permitió organizar los principales aportes de forma estructurada, considerando variables como el autor y año de publicación, la base de datos de procedencia y los principales resultados reportados.
RESULTADOS
Los resultados a continuación detallados, se señalan en base a los autores, títulos, bases de datos y resultados importantes develados mediante las técnicas de revisión documental y el análisis de contenido. La tabla 1 refiere cada uno de ellos.
Tabla 1.
Resultados de la evasión fiscal y su efecto en la recaudación municipal.
|
Autor/T |
Base de Datos |
Resultados importantes |
|
|
1 |
Appiah, E., Song, N., Appiah-Otoo, I., Ahia, B. N. K., Dumor, K., Toure, M., & Koudalo, Y. (2025). The impact of bureaucratic quality on tax revenue collection in democratic settings. |
WoS |
Calidad de la gestión pública en los ingresos fiscales. |
|
2 |
Bitzenis, A., Koutsoupias, N., & Nosios, M. (2026). Tax Evasion and the Informal Economy in Greece: A Systematic Review. |
Scopus |
La transparencia y las políticas públicas como factores clave para evitar la evasión fiscal. |
|
3 |
Caizaguano-Guamani, Jessica Alexandra, Pinda-Guanolema, Bayron Ramiro, & Romero-Fernández, Ariel José. (2025). |
Scielo |
La evasión de impuestos repercute negativamente sobre los ingresos fiscales. |
|
4 |
Canales, H. B. G., Challco, J. M., Cubas, W. E. V., & Flores, F. R. F. (2024). Financing of municipal current expenditure through local taxes: a systematic review. |
Scopus |
Las reformas fiscales como base para el cumplimiento de leyes en pro del alcance de la autonomía y autofinanciamiento de los municipios. |
|
5 |
Castañeda-Rodríguez, V. M. (2025). Association between tax morale and the perceptions around tax compliance: an empirical study for Latin America. |
Scopus |
La moral tributaria en el sistema fiscal. |
|
6 |
Isea-Argüelles, J. J., Ianni-Gómez, C. E., Mendoza-Vega, A. J., & Giménez-Guariguata, M. J. (2024). Ontología docente desde la extensión universitaria para la vinculación social comunitaria. Teaching ontology from |
Scielo |
La educación como medio para la atención a los problemas comunitarios. |
|
7 |
Isea Arguelles, J. J., Crespo Berti, L. A., Lizcano Chapeta, C. J., & Aldana Zavala, J. J. (2026). Derechos humanos, integración familiar y compromiso cívico: el desafío ético de la educación jurídica en Ecuador. |
Scielo |
La educación jurídica como medio para fomentar la participación ciudadana y el compromiso con la nación. |
|
8 |
Mansour, A. A. Z., Ahmi, A., Alkhuzaie, A. S. H., Alhmood, M. A., Popoola, O. M. J., & Altarawneh, M. (2023). State of art in tax evasion research: A bibliometric review. |
Scopus |
El contexto académico como promotor de la moral fiscal y el cumplimiento tributario. |
|
9 |
Murillo Ramírez, Nelson Mauricio, Tangarife Mejía, Leonardo Antonio, & Fortich Pacheco, Fernán. (2025). Evasión y elusión fiscal en Colombia: análisis de la contribución de personas naturales (2017-2022). |
Scielo |
La educación como medio para la cultura fiscal. |
|
10 |
Palomino, Percy A, Avalos, Edgar, Pantia, Jimmy, & Campos, William J. (2025). Estrategias municipales en las campañas tributarias de impuestos prediales. Una revisión sistemática. |
Scielo |
La aplicación de estrategias tributarias para el fortalecimiento de la confianza en los entes gubernamentales. |
|
11 |
Pupo-Pupo, Y., Infante-Miranda, M. E., Hernández-Infante, R. C. & Isea-Argüelles, J. J. (2026). La educación como un derecho humano inalienable de la humanidad. |
Scielo |
La educación como un proceso que conduce a la equidad, aspecto esencial en el cumplimiento de los compromisos fiscales. |
|
12 |
Quinto Cutipa, José Luis, Condori Mamani, Jimmy Omar, Pariguana, Ruth Anani Sánchez, & Moreno-Leyva, Nelly Rosario. (2025). Relación entre la auditoría fiscal, la evasión y la recaudación del impuesto empresarial en compañías mineras de la región Puno. |
Scielo |
El empleo de las tecnologías como herramientas para facilitar la cancelación oportuna de los impuestos. |
|
13 |
Rituay Martínez, Rocío Vanessa, & Baylon Salvador, Esther Genoveva. (2025). La cultura tributaria en la recepción del impuesto predial y arbitrios municipales en los gobiernos locales. fiscal en Perú y América Latina. |
Scielo |
La evasión de impuesto como factor negativo para la generación de una cultura tributaria. |
|
14 |
Ventura Hernández, E., Guzmán Castro, E., Matta Solis, E., Muñoz Chacabana, J., Vega Díaz, E., Condori Uria, R. & Hinostroza Atahualpa, A. (2024). La evasión tributaria y su impacto en la recaudación fiscal en Perú y América Latina. |
Scielo |
El establecimiento de reformas tributarias disminuye la evasión de impuestos. |
|
15 |
Yupangui-Castelo, M. N., Torres-Negrete, A. de las M., & Reyes-Cárdenas, N. A. (2024). Controles en la auditoría tributaria: evaluación de riesgos asociados al incumplimiento fiscal. |
Scielo |
El fomento de un proceso tributario justo para evitar la evasión de impuestos. |
Elaboración: El autor.
Según la tabla 1, se identificaron 15 estudios en total, evidenciándose una mayor producción científica en relación a la evasión de impuestos, considerando aspectos básicos como la aplicación de estrategias para dirimir dicha evasión, el apoyo en la educación para el establecimiento de una cultura tributaria justa y el uso de herramientas tecnológicas como recursos clave para mejorar los procesos administrativos fiscales de las naciones latinoamericanas. La siguiente figura 2 resalta aspectos clave de la evasión fiscal en la recaudación fiscal de América Latina.
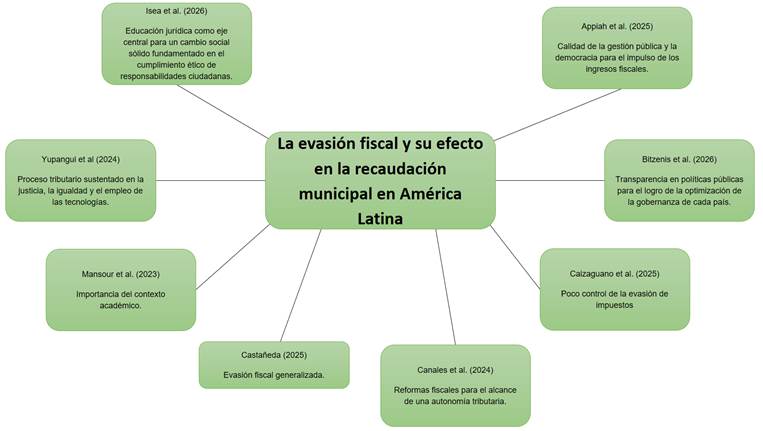
Figura 2. Categorías emergentes de los estudios analizados según diversos autores.
Elaboración: El autor.
En atención a la figura 2, autores como Appiah et al. (2025) manifiestan que la calidad de la gestión pública y la democracia constituyen factores que complementan e impulsan los ingresos fiscales. Según Bitzenis et al. (2026) estudios relacionados con la transparencia y las políticas públicas han sido abordados para lograr la optimización de la gobernanza de cada país. Caizaguano et al. (2025), por su parte, manifiestan que, a pesar de las medidas implementadas por los entes gubernamentales, muy poco pueden controlar la evasión de impuestos, afectando así, la recaudación de estos para la nación.
Por otro lado, Canales et al. (2024) sugieren la implementación de reformas fiscales para el alcance de una autonomía fiscal y, a su vez, una gestión sostenible en los gobiernos locales. Castañeda (2025) evidenció que los ciudadanos que viven en países donde la evasión fiscal es generalizada, justifican más el hecho de hacerlo. Para Mansour et al. (2023), el contexto académico concede importancia a la moral fiscal, a fin de inculcar el cumplimiento tributario, considerando políticas normativas y la ética individual.
Asimismo, Yupangui et al. (2024) expresan que el fomento de un proceso tributario sustentado en la justicia, la igualdad y el empleo de las tecnologías optimiza la administración de riesgos fiscales. Finalmente, Isea et al. (2026) exponen que la educación jurídica debe ser el eje central para un cambio social sólido fundamentado en el cumplimiento ético de responsabilidades de los ciudadanos mediante su participación activa y la interacción efectiva con los gobiernos municipales.
DISCUSIÓN
Tal como se ha descrito durante el estudio, la recaudación municipal se ha visto severamente afectada por la desconfianza en las instituciones públicas y la falta de una cultura tributaria sólida (Rituay et al., 2025). Cuando los ciudadanos perciben escasa claridad en el uso de los recursos o una carga fiscal injusta e irrespetuosa de sus capacidades contributivas, el cumplimiento voluntario disminuye drásticamente. El comercio informal y la falta de registro de operaciones económicas son causas críticas de la baja recaudación, especialmente en regiones con fiscalización débil (Caizaguano et al., 2025). El desconocimiento de las obligaciones tributarias y la existencia de actividades no declaradas reducen significativamente la captación de ingresos locales (Quinto et al., 2025). Según Rituay & Baylon (2025), la evasión de impuesto desfavorece la prestación de los servicios primordiales y adecuados para a la comunidad.
A lo anterior se agrega que, la ausencia de mecanismos de control eficientes y el uso de tecnologías obsoletas, tienden a permitir conductas de elusión y evasión que obligan a las administraciones a buscar mejores estrategias de fiscalización para optimizar las gestiones recaudatorias y captar el potencial tributario real. Además, si no existe una percepción clara de los beneficios derivados del pago de impuestos o si hay una gestión pública ineficiente, los contribuyentes tienden a evadirlos como respuesta a la falta de resultados sociales visibles. Palomino et al. (2025) declaran que el cumplimiento oportuno de la cancelación de los impuestos fortalece la confianza en la gobernanza de un país. Por lo tanto, el fortalecimiento de la educación fiscal es, por ende, una herramienta clave para mejorar la comprensión de las obligaciones y motivar el cumplimiento.
En esta línea, Murillo et al. (2025) sugieren el establecimiento de reformas tributarias que conduzcan a la generación de una cultura fiscal promovida por medio de la educación. En este orden de ideas, Pupo et al. (2026), expresan que la educación tiene como misión promover la equidad social. Según Ventura et al. (2024), es menester considerar la constitución de reformas tributarias que disminuyan la evasión de impuestos, ya que esto constituye un factor negativo que desfavorece el avance de un país. En el caso de Isea et al. (2024) proponen, en su investigación, que los docentes promuevan la ejecución de proyectos cónsonos con las realidades comunitarias para el alcance de la innovación y el bien común.
Cabe destacar que la disminución de la base de contribuyentes y del flujo de ingresos impide que las autoridades financien adecuadamente servicios esenciales como la salud, la educación y la seguridad, además de frenar programas de desarrollo social y obras de infraestructura necesarias para el progreso de la comunidad. Por consiguiente, al ampliarse la evasión, los municipios pierden su autonomía financiera y su capacidad para ejecutar proyectos de inversión pública y social. En este respecto, en palabras de Quinto et al. (2025), los autores sugieren acudir a las auditorías fiscales, ya que estas permiten identificar las acciones evasivas de los ciudadanos, en pro de estabilizar un proceso tributario óptimo para el mejoramiento de la economía de los países latinoamericanos.
CONCLUSIONES
En términos generales, los resultados de los estudios demuestran que, en América Latina, la evasión fiscal ha afectado significativamente la recaudación municipal al reducir los ingresos propios y debilitar la disponibilidad financiera de los gobiernos locales para atender las necesidades de la población. Asimismo, los artículos demuestran que la baja confianza en las instituciones, la limitada cultura tributaria, la informalidad y las deficiencias en los mecanismos de control profundizan este problema.
Por último, los hallazgos permitieron concluir que el fortalecimiento de la transparencia, la educación fiscal, la modernización tecnológica y la comunicación con el contribuyente constituyen las estrategias más efectivas para disminuir la evasión, incrementar la recaudación y fortalecer la sostenibilidad financiera de los municipios. Se sugiere, por ende, incrementar la recaudación y fortalecer la sostenibilidad financiera de los municipios, a fin de encaminar a América Latina hacia la conformación de países económicamente estables.
FINANCIAMIENTO
No monetario.
AGRADECIMIENTOS
Gracias a quienes contribuyeron con el desarrollo del presente estudio, por sus apreciados aportes.
REFERENCIAS CONSULTADAS
Appiah, E., Song, N., Appiah-Otoo, I., Ahia, B. N. K., Dumor, K., Toure, M., & Koudalo, Y. (2025). The impact of bureaucratic quality on tax revenue collection in democratic settings. Humanities and Social Sciences Communications, 12(1), 1290, pp. 1-11. Disponible en: https://n9.cl/zz9sw8
Bitzenis, A., Koutsoupias, N., & Nosios, M. (2026). Tax Evasion and the Informal Economy in Greece: A Systematic Review. Businesses, 6(1), 14, pp. 1-24. Disponible en: https://n9.cl/c1ahft
Caizaguano-Guamani, Jessica Alexandra, Pinda-Guanolema, Bayron Ramiro, & Romero-Fernández, Ariel José. (2025). La evasión tributaria en la recaudación tributaria de comerciantes informales del cantón Latacunga. Noesis, 7(esp1), 167-184.Disponible en: https://n9.cl/ej1zp
Canales, H. B. G., Challco, J. M., Cubas, W. E. V., & Flores, F. R. F. (2024). Financing of municipal current expenditure through local taxes: a systematic review. Qubahan Academic Journal, 4(4), pp. 26-38. Disponible en: https://n9.cl/owhb4
Castañeda-Rodríguez, V. M. (2025). Association between tax morale and the perceptions around tax compliance: an empirical study for Latin America. International Review of Economics, 72(2), 16, pp. 1-23. Disponible en: https://n9.cl/tgi4h
Isea-Argüelles, J. J., Ianni-Gómez, C. E., Mendoza-Vega, A. J., & Giménez-Guariguata, M. J. (2024). Ontología docente desde la extensión universitaria para la vinculación social comunitaria. EPISTEME KOINONIA, 8(16), pp. 335–368. Disponible en: https://n9.cl/8j0ct
Isea Arguelles, J. J., Crespo Berti, L. A., Lizcano Chapeta, C. J., & Aldana Zavala, J. J. (2026). Derechos humanos, integración familiar y compromiso cívico: el desafío ético de la educación jurídica en Ecuador. Maestro y Sociedad, 23(1), pp. 1017–1025. Disponible en: https://n9.cl/3lgcoq
Mansour, A. A. Z., Ahmi, A., Alkhuzaie, A. S. H., Alhmood, M. A., Popoola, O. M. J., & Altarawneh, M. (2023). State of art in tax evasion research: A bibliometric review. Review of Education, 11(3), e3422, pp.1-34. Disponible en: https://n9.cl/808l4
Murillo Ramírez, Nelson Mauricio, Tangarife Mejía, Leonardo Antonio, & Fortich Pacheco, Fernán. (2025). Evasión y elusión fiscal en Colombia: análisis de la contribución de personas naturales (2017-2022). Semestre Económico, 28(65), a4978, pp. 1-26. Disponible en: https://n9.cl/ayaus
Palomino, Percy A, Avalos, Edgar, Pantia, Jimmy, & Campos, William J. (2025). Estrategias municipales en las campañas tributarias de impuestos prediales. Una revisión sistemática. Revista Espacios, 46(1), pp. 123-137. Disponible en: https://n9.cl/bvok9
Pupo-Pupo, Y., Infante-Miranda, M. E., Hernández-Infante, R. C. & Isea-Argüelles, J. J. (2026). La educación como un derecho humano inalienable de la humanidad. IUSTITIA SOCIALIS, 11(20), pp. 20–32. Disponible en: https://n9.cl/sg2fp
Quinto Cutipa, José Luis, Condori Mamani, Jimmy Omar, Pariguana, Ruth Anani Sánchez, & Moreno-Leyva, Nelly Rosario. (2025). Relación entre la auditoría fiscal, la evasión y la recaudación del impuesto empresarial en compañías mineras de la región Puno. Quipukamayoc, 33(70), pp. 89-103. Disponible en: https://n9.cl/4whwt
Rituay Martínez, Rocío Vanessa, & Baylon Salvador, Esther Genoveva. (2025). La cultura tributaria en la recepción del impuesto predial y arbitrios municipales en los gobiernos locales. Revista InveCom, 5(2), e502014, pp. 1-10. Disponible en: https://n9.cl/pe16f
Ventura Hernández, Eva María, Guzmán Castro, Enrique Alonso, Matta Solis, Eduardo Percy, Muñoz Chacabana, Jorge Luis, Vega Díaz, Elizabet, Condori Uria, Raquel Alessandra Sabina, & Hinostroza Atahualpa, Alejandro Arturo. (2024). La evasión tributaria y su impacto en la recaudación fiscal en Perú y América Latina. Revista InveCom, 4(2), e040278, pp. 1-8. Disponible en: https://n9.cl/ewzise
Yupangui-Castelo, M. N., Torres-Negrete, A. de las M., & Reyes-Cárdenas, N. A. (2024). Controles en la auditoría tributaria: evaluación de riesgos asociados al incumplimiento fiscal. Revista Arbitrada Interdisciplinaria Koinonía, 9(2), pp. 71–83. Disponible en: https://n9.cl/th9hus
©2026 por el autor. Este artículo es de acceso abierto y distribuido según los términos y condiciones de la licencia Creative Commons Atribución-NoComercial-CompartirIgual 4.0 Internacional (CC BY-NC-SA 4.0) (https://creativecommons.org/licenses/by-nc-sa/4.0/)